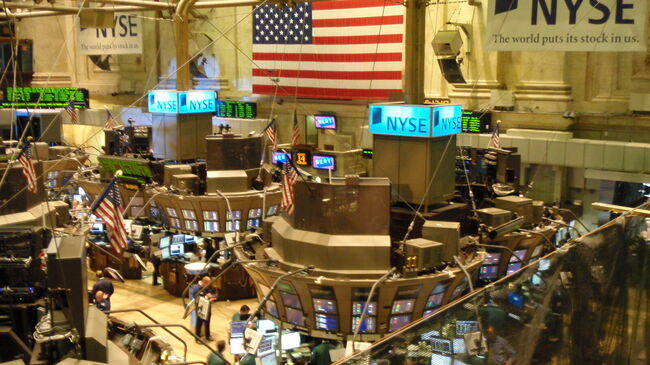
미국 뉴욕증권거래소 거래장 자료사진. [사진=Ryan Lawler 제공·광화문뉴스 편집]
미국 인공지능 클라우드 기업 코어위브의 부채 우려가 과도하다는 월가 투자은행들의 평가가 잇따랐지만 주가는 19일 현지 거래에서 0.4% 하락했다.
긍정적 분석과 실제 가격 반응이 엇갈렸다.
뉴스1이 전한 골드만삭스와 JP모건 분석은 최근 급락을 매수 기회로 보고 사업 수익성이 유지된다는 쪽에 무게를 뒀다.
이는 분석기관의 견해이지 회사의 확정 실적이나 신용등급 결정은 아니다.
코어위브를 둘러싼 핵심 쟁점은 AI 데이터센터를 짓기 위해 조달한 자금과 장기 계약에서 들어올 현금의 시간차다.
매출이 성장해도 이자와 설비투자가 더 빠르게 늘면 유동성 부담이 커질 수 있다.
반대로 고객 계약이 안정적으로 이행되고 가동률이 올라가면 대규모 선투자가 수익으로 전환될 수 있다.
따라서 부채 총액만으로 파산 위험을 단정하거나 매출 증가만으로 위험을 지우는 해석은 모두 경계해야 한다.
투자은행 보고서에는 해당 기업과의 거래 관계나 투자은행 업무 이해관계가 있을 수 있다.
목표주가와 의견을 볼 때 보고서 작성 주체와 기준일을 함께 확인해야 한다.
주가 0.4% 하락은 정규장 종가 기준 보도 수치다.
장중 변동이나 시간외 거래, 이전 거래일의 큰 낙폭과 섞으면 하루의 방향을 잘못 읽을 수 있다.
AI 인프라 기업 전반에는 전력 확보와 칩 공급, 고객 집중도, 차환 금리가 공통 변수다.
한 회사의 반등 여부를 AI 산업 전체의 수요 판단으로 확대해서는 안 된다.
회사 가치평가에서는 장기 계약의 잔여액과 실제 인식 매출을 구분해야 한다.
계약이 있어도 고객의 신용과 해지 조건, 데이터센터 가동 시점에 따라 현금 유입 시기가 달라질 수 있다.
다음 공시에서 볼 항목은 매출 성장률뿐 아니다.
이자비용, 자본적 지출, 영업현금흐름과 주요 고객 비중을 함께 확인해야 분석기관의 낙관론이 숫자로 뒷받침되는지 판단할 수 있다.
채권 가격과 주가가 다른 방향으로 움직일 수도 있다.
주주는 성장의 상승 여력을 보지만 채권자는 원리금 상환 가능성을 우선하기 때문이다.
두 시장의 신호를 함께 읽어야 자금조달 위험을 한쪽 지표로 단순화하지 않는다.
광화문뉴스는 뉴스1의 시장 종합보도와 뉴욕증시 종가 기준을 대조했다.
다음 확인점은 코어위브의 다음 실적 공시, 잉여현금흐름과 채권수익률 변화다.


 이 대통령, 울산 AI 데이터센터 찾아 “속도가 생명”…41MW부터 가동
 동네빵집 116곳 광화문에 모였다…K-베이커리 사흘간 37만명
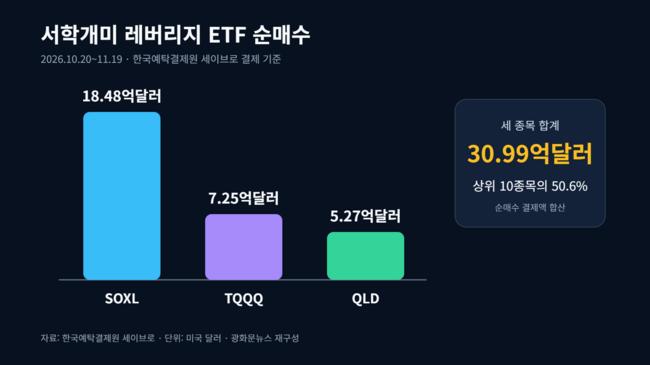 서학개미, 한 달간 레버리지 ETF 31억달러 순매수…반도체에 집중
 청소년 로봇 32개팀, ‘건강 위기’ 해결 겨뤘다…제네바 출전권도
 국가자격시험 전자기기 검사 강화…전원 확인·무작위 전화까지
 미국, 우크라이나 평화합의 ‘1월3일’ 목표 통보 보도…공식 시한은 아니다
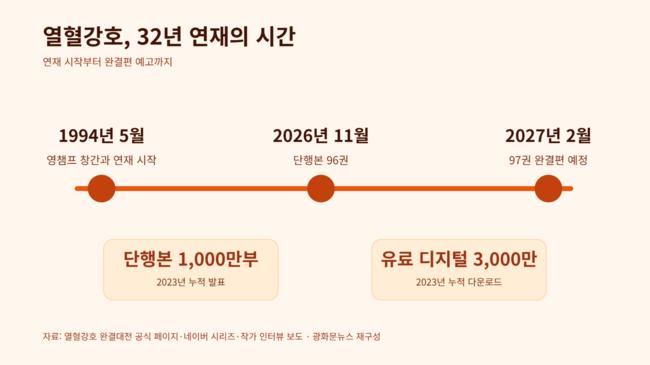 ‘열혈강호’ 32년 연재 마침표 예고…97권 완결편은 내년 2월 목표
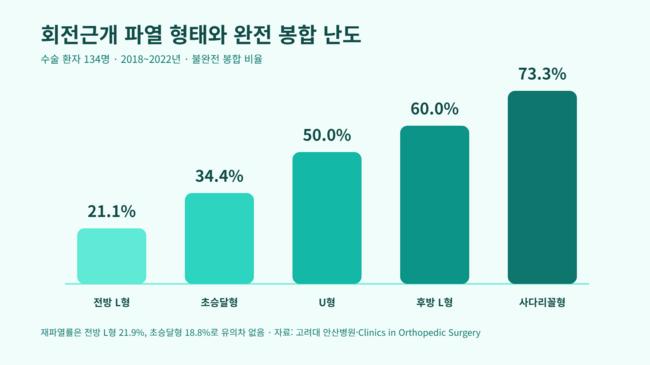 회전근개 파열 모양 따라 완전 봉합 난도 달랐다…재파열률은 별개
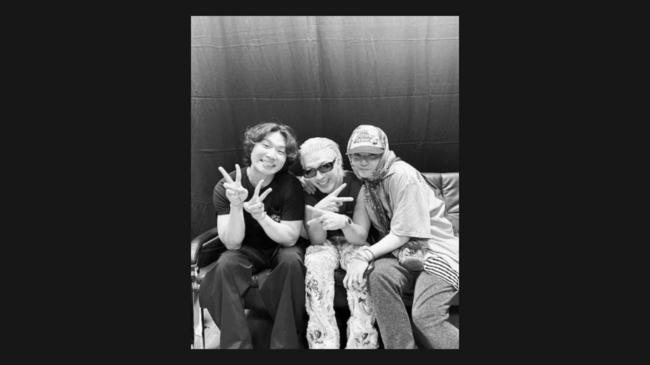 빅뱅, MAMA 뮤직비디오상…팬스 초이스까지 2관왕
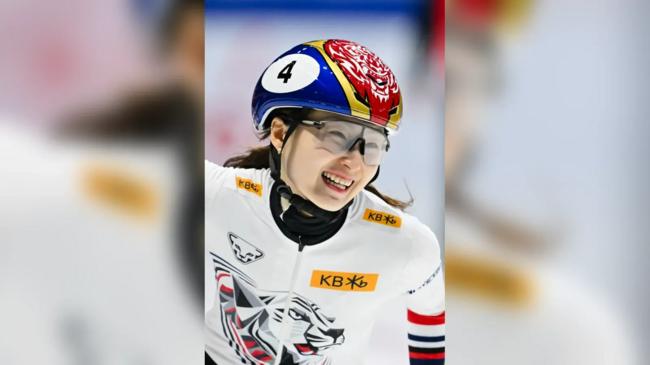 최민정, 서울 1000m 우승…월드투어 3개 대회 연속 금
 북한의 가상자산 탈취 금융안보가 흔들린다
 목록