서울 중구 한국은행 옛 본관. 2007년 1월 3일 촬영 자료사진. [사진=Kaflan 제공]
올해 3분기 가계대출을 새로 받은 차주의 1인당 평균 대출액이 3028만원으로 집계됐다. 전 분기보다 386만원, 11.3% 줄어 2022년 4분기 이후 가장 낮았다.
한국은행이 20일 발표한 가계대출 차주 특성별 통계다. 이 수치는 3분기에 신규 대출이 발생한 사람의 평균으로, 전체 가계대출 잔액이나 모든 가구의 평균 부채와는 다르다.
전체 신규대출이 줄었지만 주택담보대출은 반대 방향이었다. 신규 주담대 차주의 1인당 평균은 2억1451만원으로 전 분기보다 622만원, 3.0% 늘었다.
연령별로는 30대 신규 주담대가 평균 2억7134만원으로 776만원 늘었고 40대도 647만원 증가했다. 주택 구입 수요와 가격이 높은 연령대에 대출 증가가 집중된 모습이다.
지역별로 수도권 신규 주담대 평균은 2억4393만원으로 1323만원 늘었다. 신규 주담대 금액의 61.5%가 수도권, 46.4%가 30대 차주에게 돌아갔고 은행 취급 비중은 87.4%였다.
비중은 사람 수가 아니라 금액을 기준으로 한 통계다. 수도권 차주의 수나 30대 주택구입자의 수가 같은 비율이라는 뜻은 아니며, 중복된 집단을 단순 합산해서도 안 된다.
9월 말 전체 가계대출 차주의 1인당 평균 잔액은 9798만원으로 전 분기보다 8만원 늘었다. 주담대 차주의 평균 잔액은 1억6340만원으로 147만원 증가했다.
신규대출 평균 감소와 주담대 평균 증가는 신용대출 등 다른 대출이 줄면서 주택 관련 자금이 상대적으로 커졌다는 구조를 보여준다. 금리와 대출규제, 주택가격이 다음 분기 구성에 영향을 줄 수 있다.
차주별 평균은 대출을 받지 않은 가구와 여러 금융기관에 나뉜 부채의 분포를 모두 보여주지 않는다. 소수의 고액 주담대가 평균을 끌어올릴 수 있으므로 중앙값과 소득구간별 원리금 상환액, 다중채무 여부가 함께 공개될 때 부담의 폭을 더 정확히 판단할 수 있다.
은행 비중이 높은 것은 주담대의 취급 구조를 보여주지만 비은행권 위험이 사라졌다는 뜻은 아니다. 금리 유형과 만기, 담보가치 변화에 따라 같은 잔액이라도 상환부담은 달라진다. 한국은행의 차주 통계와 금융당국의 연체·가계부채 자료를 구분해 볼 이유다.
조봉현 기자


 이 대통령, 울산 AI 데이터센터 찾아 “속도가 생명”…41MW부터 가동
 동네빵집 116곳 광화문에 모였다…K-베이커리 사흘간 37만명
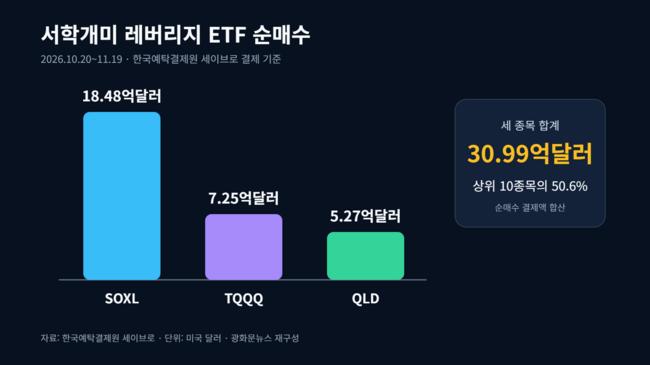 서학개미, 한 달간 레버리지 ETF 31억달러 순매수…반도체에 집중
 청소년 로봇 32개팀, ‘건강 위기’ 해결 겨뤘다…제네바 출전권도
 국가자격시험 전자기기 검사 강화…전원 확인·무작위 전화까지
 미국, 우크라이나 평화합의 ‘1월3일’ 목표 통보 보도…공식 시한은 아니다
 ‘열혈강호’ 32년 연재 마침표 예고…97권 완결편은 내년 2월 목표
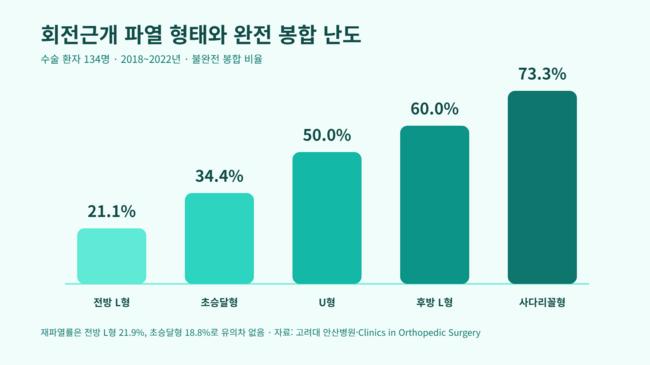 회전근개 파열 모양 따라 완전 봉합 난도 달랐다…재파열률은 별개
 빅뱅, MAMA 뮤직비디오상…팬스 초이스까지 2관왕
 최민정, 서울 1000m 우승…월드투어 3개 대회 연속 금
 북한의 가상자산 탈취 금융안보가 흔들린다
 목록